Треснувший подлокотник.
Гость оперся на подлокотник дивана у нашей клиентки, и тот треснул. Мы выбили для неё 750 евро всего за три дня.
Страховка ответственности (Privathaftpflicht) для русскоязычных семейЕсли у вас дети, съёмное жильё или гости
Разбитый диван, потерянные ключи, царапина на чужой машине – за каждую случайность приходит счёт. Подбираем полис, по которому его оплатит страховая.
Страховка вам подойдёт, даже если:
«Я аккуратный, зачем мне платить за воздух?» – самая частая фраза, которую мы слышим перед тем, как человек оформляет эту страховку.
Сумма ущерба не зависит от того, насколько вы аккуратны. Она зависит от случайности: велосипед ребёнка, гость в доме, чужая вещь в руках. Есть полис – счёт оплатит страховая, нет полиса – платите вы сами.
Сто евро ущерба почти не заметишь. Когда ущерб на несколько тысяч, разница между «есть полис» и «нет полиса» – это решение, которое принимают один раз, а расплачиваются за него годами.
Дочь клиентки на велосипеде задела чужую машину, на кузове осталась вмятина. Адвокат владельца поднял счёт до 1500 евро. Через две с половиной недели страховая выплатила 4179 евро – больше, чем требовал адвокат.
Это не гипотетический пример. Разница между дешёвым полисом и полисом с реальным покрытием видна в том, что происходит после того, как чужому имуществу нанесён ущерб.
Проверить, что покрывает ваш текущий полис – один разговор, без ожидания.
Написать в WhatsApp или TelegramПолисы за 5 евро из интернета выглядят так же, как дорогие, – пока не наступит случай. Разобраться в этом самому сложно: разница между полисами не видна на бумаге, только в том, что происходит после страхового случая.
Когда случается ЧП, по дешёвым полисам страховая присылает отказ на сложном юридическом немецком, который сложно оспорить.
Дешёвый полис против нашего
| Дешёвый полис из интернета | Наш полис | |
|---|---|---|
| Цена в месяц | около 5 евро | от 6 до 10 евро |
| Покрытие на бумаге | неизвестно, пока не наступит случай | на миллионы евро |
| Что происходит при случае | отказ на сложном юридическом немецком | заявление подаём мы сами |
Пока вас нет дома, под мойкой лопается шланг, и вода несколько часов уходит к соседям снизу. Так же может потечь стиральная или посудомоечная машина, холодильник, а аккумулятор телефона на солнечном подоконнике – загореться. От вас это не зависит, а ремонт чужой квартиры выставят вам.
Одна только просушка стен после залива стоит 3 000–10 000 евро.
Полис ответственности покрывает ущерб соседям и хозяину съёмной квартиры, а страховка имущества в том же пакете – ваши вещи. Деньги на ремонт не придётся искать по знакомым – соломку вы подстелили заранее.
Мы подбираем полис с покрытием на реальные суммы – на миллионы евро, а не на бумаге. Заявление подаём сами и разбираемся со страховой и юристами на немецком – в этот стресс вам лезть не приходится.
Сравнить сайты страховых компаний и выбрать самому сложно: условия у каждой свои, и по описанию не видно, что сработает, когда наступит случай.
Полис за 5 евро и полис за 10 евро на бумаге выглядят одинаково, а по факту по одному страховая присылает отказ на сложном юридическом немецком, по другому – платит.
Мы уже прошли эту сверку по рынку и знаем, где именно спрятаны условия, из-за которых полис не платит.
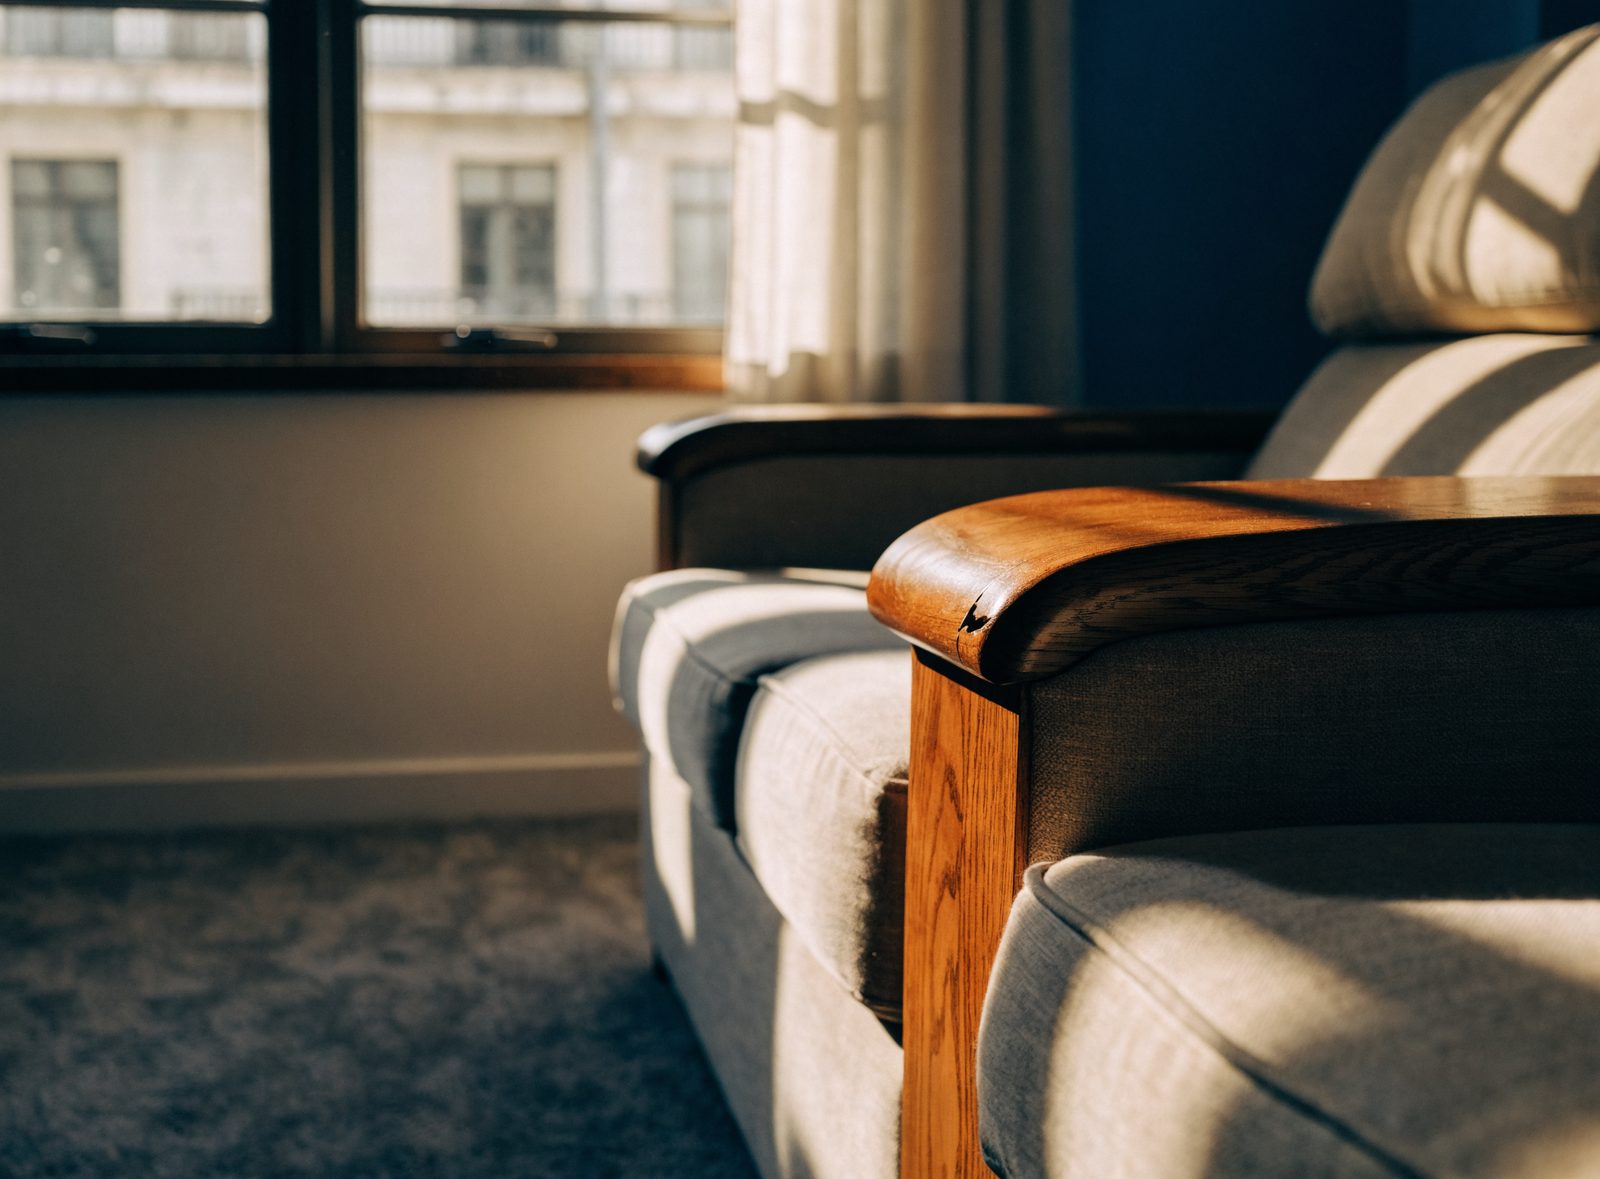
Гость оперся на подлокотник дивана у нашей клиентки, и тот треснул. Мы выбили для неё 750 евро всего за три дня.
Ребёнок клиентки на велосипеде прочертил рулём по крылу чужой машины. Счёт на покраску – 4500 евро. Страховая оплатила счёт целиком, а полис стоил 6 евро в месяц.
Под мойкой у клиентов лопнула подводка, вода ушла к соседям снизу. Просушка стен, ремонт у соседей и новый пол – 25 600 евро. Страховая по пакету ответственности и страховки имущества закрыла все счета, клиенты не заплатили ни цента.
Ваш случай может быть проще или сложнее этих трёх – узнаем на разборе.
Написать в WhatsApp или TelegramЕсли у вас уже действует договор в другом месте – по немецким правилам разорвать его досрочно нельзя. Именно поэтому стоит написать нам заранее: мы возьмём случай в работу и подготовим переход так, чтобы в день окончания старого договора вы не остались ни дня без защиты.
Консультация для вас бесплатная, наш доход – комиссия страховой компании. Она одинаковая, оформите вы дорогой полис или дешёвый, поэтому продавать дороже нам незачем: мы подбираем то, что сработает в вашем случае.
Если мы сделали хорошо, вы придёте к нам снова – за другими страховками и за советом. Нам важно, чтобы рядом с вами был надёжный человек, который разбирается в страховании и финансах.
Страховку ответственности у нас ведут четыре консультанта, и все работают по одному правилу: не предлагать полис с покрытием только на бумаге, даже если клиент просит дешевле.
Первое, что вы получаете – честную проверку того, что покрывает ваш текущий полис, если он у вас уже есть.
Второе – полис с покрытием на реальные суммы, а не дешёвый вариант, который выглядит так же, но по которому приходит отказ, когда наступает случай.
Третье – мы сами ведём разговор со страховой и юристами на немецком, если наступит страховой случай.
Разбор именно вашей ситуации – один разговор, без ожидания и без обязательств.
Написать в WhatsApp или TelegramЧто думают«Я аккуратный, зачем мне платить за воздух?»
Что с этим не таксумма ущерба не зависит от того, насколько вы аккуратны. Она зависит от случайности: велосипед ребёнка, гость в доме, чужая вещь в руках.
Как на самом делесчёт приходит за случайность, даже самому аккуратному человеку. Есть полис – его оплатит страховая, нет полиса – платите вы сами.
Пруфсчёт на покраску чужой машины после одной царапины рулём велосипеда – 4500 евро при полисе 6 евро в месяц.
Что думаюту большинства уже есть недорогой полис ответственности, и кажется, что этого достаточно.
Что с этим не такпо дешёвым полисам страховая часто присылает отказ на сложном юридическом немецком, который сложно оспорить.
Как на самом делеразница видна только тогда, когда приходит счёт: по дешёвому полису в этот день приходит отказ.
Пруф750 евро за три дня и 4179 евро за две с половиной недели у наших клиентов – против отказа на непонятном немецком у дешёвых полисов.
Что думают«У меня дети аккуратные, со мной никогда ничего не случится».
Что с этим не таку большинства ровно так и было – пока не случилось в первый раз.
Как на самом делеполис действует на всю семью сразу, включая детей, и стоит меньше одного похода в кино. Полис платит только за то, что случилось после оформления.
Пруфсчёт на 2000 евро за утерянные ключи от съёмной квартиры – обычная бытовая случайность, не связанная с тем, насколько аккуратны родители или дети.
Разница между дешёвым полисом и полисом с реальным покрытием не видна на бумаге.
Она видна в тот момент, когда наступает случай: по одному полису страховая присылает отказ на сложном юридическом немецком, по другому – выплата приходит через три дня или через две с половиной недели.
Разбор бесплатный, независимо от того, будем мы дальше работать или нет. Если у вас уже действует старый договор в другом месте – напишите заранее, мы возьмём случай в работу и подготовим переход, чтобы вы не остались ни дня без защиты.